

Analyse von Finanzguru - Konten & Verträge von Appwee
Wenn in einem Haushalt mehrere Konten, regelmäßige Abbuchungen und unterschiedliche Vorstellungen vom verfügbaren Geld zusammenkommen, wird der Überblick schnell mühsam. Finanzguru – Konten & Verträge setzt genau dort an: Die Finanz-App soll helfen, Einnahmen und Ausgaben verständlicher zu ordnen, statt dass ich jede Bewegung einzeln in einer Tabelle nachtragen muss. Besonders nützlich finde ich den Gedanken, Konten und wiederkehrende Verpflichtungen gemeinsam im Blick zu behalten. Das kann Gespräche über das Haushaltsbudget erleichtern – ersetzt aber weder klare Absprachen noch einen sorgfältigen Umgang mit persönlichen Finanzdaten.
Wenn der Haushaltsüberblick im Alltag fehlt
Ein realistischer Anwendungsfall ist der Monat, in dem Miete, Versicherungen und andere regelmäßige Zahlungen nacheinander abgehen, während nebenbei Einkäufe und kleinere Ausgaben anfallen. Wer nur gelegentlich den Kontostand prüft, sieht zwar den aktuellen Betrag, aber nicht unbedingt, wie viel davon bereits für laufende Verpflichtungen eingeplant ist. Eine Finanzübersicht ist dann hilfreich, weil sie den Blick von der einzelnen Kontobewegung auf das wiederkehrende Muster lenkt.
Ich würde die App vor allem als Orientierungshilfe für den eigenen Geldfluss verstehen. Sie ist nicht automatisch ein gemeinsames Haushaltsbuch, in dem alle Beteiligten dieselben Informationen sehen oder gemeinsam Einträge verwalten. Gerade bei Paaren oder in einer Wohngemeinschaft sollte deshalb zuerst geklärt werden, wer die App auf welchem Gerät nutzt und welche Konten überhaupt in eine gemeinsame Finanzplanung gehören.
Finanzguru stammt von dwins GmbH und gehört in den Bereich Finanzen. Die App ist kostenlos erhältlich; für Android werden außerdem In-App-Käufe zwischen 0,99 Euro und 47,99 Euro über Google Play ausgewiesen. Mit einer durchschnittlichen Bewertung von 4,4 aus rund 80.000 Bewertungen und mehr als einer Million Installationen scheint sie für viele Menschen ein fester Anlaufpunkt bei der privaten Finanzorganisation zu sein. Diese Zahlen sagen allerdings nicht, ob sie zu den eigenen Gewohnheiten passt: Entscheidend ist, ob man regelmäßig in die Übersicht schaut und sie als Grundlage für Entscheidungen nutzt.
Konten nicht gedankenlos zusammenwerfen
Bei gemeinsamer Nutzung ist die wichtigste Entscheidung nicht, wie viele Ansichten eine App bietet, sondern welche Informationen überhaupt zusammengehören. Ein gemeinsames Konto für Miete und Einkäufe hat einen anderen Zweck als ein persönliches Gehaltskonto oder ein Sparkonto. Ich würde daher vor dem Einrichten festlegen, welche Geldbereiche für den Haushalt relevant sind und welche privat bleiben sollen. Das verhindert, dass ein praktischer Überblick mit vollständiger finanzieller Offenlegung verwechselt wird.
Ein sinnvoller Ablauf ist, zunächst nur den Bereich zu ordnen, der tatsächlich gemeinsame Entscheidungen betrifft. Wer beispielsweise mit einer anderen Person laufende Haushaltskosten plant, kann sich zuerst auf wiederkehrende Verpflichtungen und die dafür nötigen Kontobewegungen konzentrieren. Persönliche Ausgaben müssen nicht automatisch Teil dieses Gesprächs werden. Diese Grenze ist besonders hilfreich, wenn beide zwar gemeinsame Kosten tragen, ihr übriges Geld aber unabhängig voneinander verwalten möchten.
Auch ein gemeinsam verwendetes Smartphone ist kein neutraler Ort für Finanzinformationen. Wenn mehrere Personen dasselbe Gerät nutzen, sollte jede Person prüfen, ob sie ihre persönlichen Konten dort überhaupt öffnen möchte. Ich würde Finanzguru nicht einfach auf einem Familiengerät einrichten und anschließend davon ausgehen, dass ein Gerätezugang zugleich eine passende Grenze zwischen den Konten schafft. Erst die eigene Gerätesperre und ein bewusst gewählter Nutzungsrahmen machen die gemeinsame Organisation verantwortungsvoll.
Absprachen statt vermeintlicher Familienverwaltung
Für die Koordination im Haushalt ist die App am nützlichsten, wenn sie ein Gespräch konkreter macht. Statt nur zu fragen, warum am Monatsende weniger übrig ist, kann man gemeinsam wiederkehrende Belastungen durchgehen und prüfen, welche Zahlungen den verfügbaren Spielraum regelmäßig verkleinern. Das ist eine praktische Grundlage, um etwa den Zeitpunkt gemeinsamer Überweisungen oder die Aufteilung bestimmter Kosten zu besprechen. Die Entscheidung bleibt bei den Beteiligten; eine Finanzübersicht nimmt ihnen die Abstimmung nicht ab.
Ich würde außerdem eine einfache Routine vereinbaren: Wer schaut wann nach, ob eine regelmäßige Zahlung noch aktuell ist, und wer kümmert sich um die nächste Haushaltsplanung? Ohne eine solche Zuständigkeit besteht die Gefahr, dass beide annehmen, die andere Person habe den Überblick. Die App kann Informationen bündeln, aber sie ersetzt keine klare Verantwortung. Gerade bei wiederkehrenden Kosten ist diese Unterscheidung wichtiger, als möglichst viele Daten gleichzeitig verfügbar zu machen.
Ein weiterer praktischer Punkt: Verwendet die Übersicht als Gesprächsgrundlage, nicht als Anlass, jede einzelne Ausgabe zu kontrollieren. Bei gemeinsamen Fixkosten reicht häufig die Frage, ob die Planung für den nächsten Monat noch passt. Wer private Einkäufe bewertet oder ungefragt kommentiert, verwandelt ein Organisationswerkzeug schnell in ein Kontrollinstrument. Für ein gutes Miteinander ist es sinnvoll, vorher zu vereinbaren, welche Fragen gemeinsam besprochen werden und welche nicht.
Was die App im Vergleich zu Tabellen und Banking-Apps leistet
Die gewöhnliche Banking-App ist oft der schnellste Weg, einen einzelnen Kontostand oder eine konkrete Buchung nachzusehen. Für den Blick auf eine Bankbeziehung ist sie deshalb naheliegend. Eine einfache Tabelle wiederum eignet sich, wenn ein Haushalt feste Kategorien, eigene Regeln oder eine vollständig manuelle Kontrolle bevorzugt. Finanzguru ist für Menschen interessant, die ihre Finanzen stärker als zusammenhängendes Bild betrachten möchten, statt Informationen nur in einzelnen Bankansichten oder selbst gepflegten Listen zu suchen.
Galerie
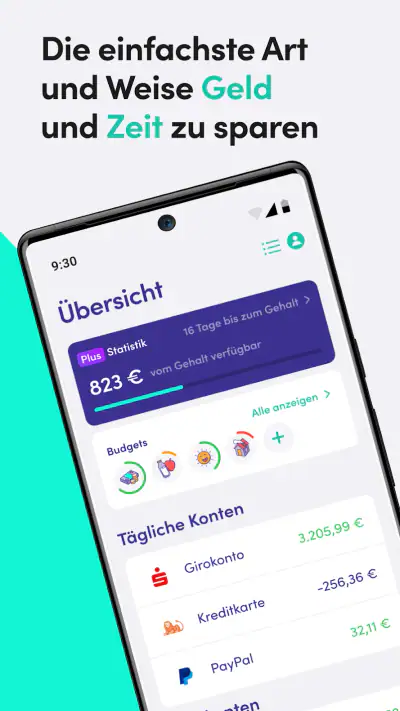
Der Tausch besteht in weniger eigener Tabellenarbeit gegen eine stärkere Abhängigkeit von der Darstellung und den Zuordnungen der App. Wer jede Ausgabe exakt nach selbst definierten Regeln verbuchen möchte, fühlt sich mit einer individuell aufgebauten Tabelle womöglich wohler. Wer dagegen vor allem wiederkehrende Belastungen und den allgemeinen Geldfluss überblicken will, kann von einer gebündelten Finanzansicht profitieren. Ich würde die App deshalb nicht als Ersatz für jede Bank-App betrachten: Für Überweisungen oder andere konkrete Vorgänge bleibt die jeweilige Bankoberfläche der direkte Weg.
Ein guter Einstieg ist, die Übersicht nicht sofort als endgültigen Haushaltsplan zu behandeln. Zuerst sollte man prüfen, ob die erfassten Bewegungen den eigenen Alltag verständlich abbilden. Danach kann man festlegen, welche Information bei der nächsten Budgetbesprechung tatsächlich weiterhilft. So lässt sich vermeiden, aus einer hübschen Übersicht voreilige Schlüsse zu ziehen, etwa eine ungewöhnliche Ausgabe für ein dauerhaftes Muster zu halten.
Vertrauen, Alter und sensible Informationen
Finanzguru ist mit USK ab 0 Jahren eingestuft. Das ist eine Alterskennzeichnung, aber kein Grund, Finanzkonten gemeinsam mit Kindern einzurichten oder ihnen Zugriff auf persönliche Geldinformationen zu geben. In einem Haushalt mit jüngeren Familienmitgliedern würde ich die App als Werkzeug für die zuständigen Erwachsenen behandeln. Wenn Kinder etwas über Geld lernen sollen, lässt sich das besser anhand ausgewählter Beispiele erklären, ohne dafür private Konten oder vollständige persönliche Ausgaben offenzulegen.
Beim Vertrauen zählt für mich vor allem die eigene Bereitschaft, eine Finanz-App in den persönlichen Organisationsalltag aufzunehmen. Wer seine Konten lieber ausschließlich in den Anwendungen der jeweiligen Banken prüft oder digitale Finanzübersichten grundsätzlich meidet, sollte sich nicht zu einer zusätzlichen Lösung gedrängt fühlen. Auch bei einer Einrichtung, die nur einem Erwachsenen dient, lohnt es sich, ruhig vorzugehen und nur die Konten einzubeziehen, die man wirklich für den gewünschten Überblick braucht.
Ein wichtiger Sonderfall sind getrennte Haushaltsbereiche: Vielleicht teilen zwei Personen bestimmte Kosten, wollen aber ihre übrigen Finanzen privat halten. Dann ist nicht die größtmögliche Zusammenführung das Ziel, sondern eine begrenzte gemeinsame Planung. Wenn sich diese Grenze mit der gewählten Nutzung nicht klar umsetzen lässt, ist eine gemeinsame Tabelle mit wenigen vereinbarten Beträgen möglicherweise die angenehmere Lösung. Sie verlangt mehr Handarbeit, kann aber weniger persönliche Details in die Abstimmung hineinziehen.
Für wen sich der Versuch lohnt
Die App passt am ehesten zu Menschen, die mehrere regelmäßige Geldbewegungen nachvollziehen möchten und bereit sind, ihre Finanzübersicht ab und zu zu prüfen. Besonders sinnvoll erscheint sie mir für eine alleinige Nutzerin oder einen alleinigen Nutzer, die oder der wiederkehrende Kosten nicht jedes Mal aus einzelnen Buchungen zusammensuchen möchte. Auch Paare können davon profitieren, sofern sie vorab festlegen, welche Informationen tatsächlich für gemeinsame Entscheidungen nötig sind.
Weniger passend ist sie für Haushalte, die eine echte gemeinsame Verwaltung mit ausdrücklich festgelegten Rollen erwarten, oder für Personen, die sämtliche Budgetregeln lieber selbst in einer Tabelle definieren. Ebenso würde ich sie nicht als Lösung für Konflikte über Geld empfehlen: Eine bessere Übersicht kann Unklarheiten sichtbar machen, aber sie kann keine faire Aufteilung festlegen und kein Vertrauen herstellen. In solchen Fällen sollte die App höchstens eine sachliche Gesprächsgrundlage sein.
Wer Android nutzt, findet als Mindestanforderung Version 7.0; die aktuelle Version ist 2.159.3. Die App erschien am 20. Februar 2018 und wird damit schon seit mehreren Jahren weitergeführt. Für iOS gilt diese Android-Mindestanforderung natürlich nicht. Die lange Präsenz und die vielen Installationen können bei der Einschätzung helfen, sind für mich aber kein Ersatz dafür, die eigene Einrichtung und den Umgang mit den angezeigten Finanzinformationen bewusst zu wählen.
Mein Urteil für den Haushalt
Finanzguru ist vor allem dann eine gute Wahl, wenn Übersicht wichtiger ist als eine vollständig selbst gebaute Budgetverwaltung. Ich mag den Ansatz, wiederkehrende Verpflichtungen nicht isoliert zu betrachten, sondern sie in die alltägliche Finanzplanung einzubeziehen. Für einen Haushalt kann das Gespräche über laufende Kosten strukturieren und dabei helfen, den Unterschied zwischen aktuellem Kontostand und tatsächlich frei verfügbarem Geld besser im Blick zu behalten.
Meine Empfehlung wäre, mit einem klar begrenzten Zweck zu starten: etwa den eigenen Geldfluss zu verstehen oder gemeinsam relevante Haushaltskosten zu besprechen. Vor der Nutzung auf einem geteilten Gerät sollte man außerdem persönliche Konten und gemeinsame Ausgaben gedanklich sauber trennen. Wenn diese Grenzen klar sind, kann die kostenlose Finanz-App ein nützlicher Begleiter werden. Wer dagegen maximale Privatsphäre durch möglichst wenige geteilte Finanzinformationen oder eine streng selbst definierte Tabellenlogik bevorzugt, fährt mit einer anderen Lösung wahrscheinlich entspannter.
Finanzguru - Konten & Verträge Vor- und Nachteile
- Automatische Kategorisierung macht Ausgabenmuster schnell sichtbar.
- Mehrere Bankkonten lassen sich zentral in einer Übersicht bündeln.
- Vertragsübersicht hilft
- laufende Kosten und Kündigungsfristen im Blick zu behalten.
- Budgetfunktionen unterstützen dabei
- persönliche Sparziele zu verfolgen.
- Die App bietet eine übersichtliche Grundlage für regelmäßige Finanzchecks.
- Für den vollen Funktionsumfang ist ein kostenpflichtiges Abo nötig.
- Nicht jede Bank wird unterstützt oder lässt sich zuverlässig verbinden.
- Die Auswertung hängt davon ab
- dass Buchungen korrekt kategorisiert werden.
- Finanzdaten werden zentral verarbeitet; das kann Datenschutzbedenken auslösen.
- Die App ersetzt keine individuelle Finanz- oder Anlageberatung.
Finanzguru - Konten & Verträge Häufig gestellte Fragen
Was ist Finanzguru – Konten & Verträge?
Finanzguru ist eine Finanz-App, mit der Sie Ihre Konten und Ausgaben an einem Ort überblicken können. Nach dem Verknüpfen unterstützter Bankkonten zeigt die App Umsätze und wiederkehrende Zahlungen an und kann dabei helfen, Verträge sowie Abonnements zu erkennen. Welche Funktionen verfügbar sind, kann von Ihrer Bank, den erteilten Berechtigungen und der aktuellen App-Version abhängen.
Wie sicher ist die Verknüpfung meiner Bankkonten mit Finanzguru?
Die App verarbeitet sensible Finanzdaten, daher sollten Sie vor dem Einrichten die aktuellen Datenschutz- und Sicherheitsinformationen von Finanzguru lesen. Die Kontenanbindung erfolgt üblicherweise über einen autorisierten Zugriff, dessen Ablauf von der jeweiligen Bank abhängt; geben Sie Ihre Zugangsdaten nur in den dafür vorgesehenen, geschützten Bank- oder Freigabeschritten ein. Prüfen Sie außerdem regelmäßig, welche Konten und Berechtigungen verbunden sind.
Ist Finanzguru kostenlos, oder fallen Kosten an?
Ob die Nutzung kostenlos ist oder Kosten entstehen, hängt von den angebotenen Funktionen und dem gewählten Tarif ab. Einige Leistungen können ohne Bezahlung verfügbar sein, während zusätzliche Funktionen gegebenenfalls ein kostenpflichtiges Angebot oder ein Abonnement erfordern. Prüfen Sie vor dem Abschluss die aktuellen Preise, den Abrechnungszeitraum und die Kündigungsbedingungen direkt in der App oder im jeweiligen App Store, da sich Angebote ändern können.
Kann Finanzguru meine Verträge und Abonnements automatisch kündigen?
Finanzguru kann wiederkehrende Abbuchungen sichtbar machen und Sie bei der Verwaltung erkannter Verträge unterstützen. Daraus folgt jedoch nicht automatisch, dass jeder Vertrag direkt aus der App beendet werden kann: Die verfügbaren Kündigungsfunktionen hängen vom Anbieter, Vertrag und aktuellen Leistungsumfang ab. Kontrollieren Sie erkannte Zahlungen sorgfältig und vergewissern Sie sich, dass eine Kündigung tatsächlich übermittelt und vom jeweiligen Vertragspartner bestätigt wurde.
Welche Banken und Geräte werden von Finanzguru unterstützt?
Die unterstützten Banken und Finanzdienstleister können sich ändern und unterscheiden sich je nach Land sowie Art des Kontos. Prüfen Sie deshalb vor dem Download oder der Einrichtung in der aktuellen Beschreibung, ob Ihre Bank und die gewünschten Kontotypen unterstützt werden. Achten Sie außerdem auf die Systemanforderungen für Android oder iOS. Bei Verbindungsproblemen kann es helfen, App und Betriebssystem zu aktualisieren oder den Support zu kontaktieren.

Herunterladen













